क्रेडिट कार्ड में पैसा कहां से आता है?
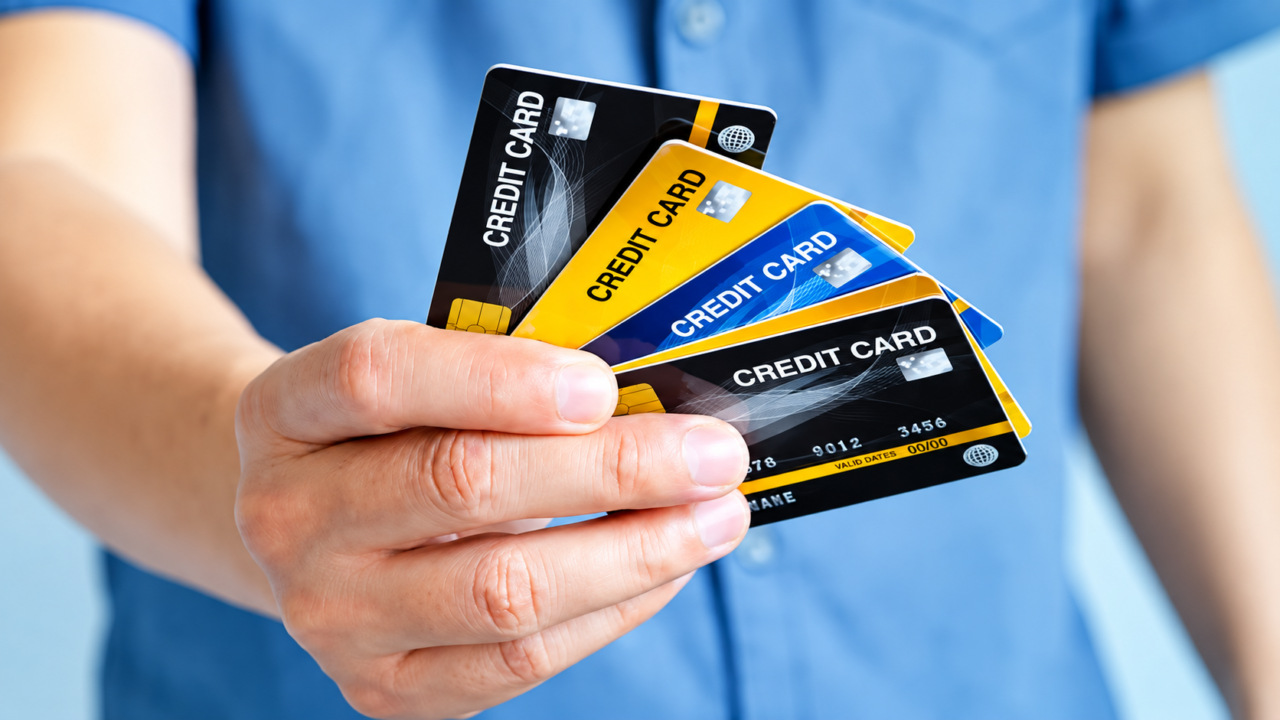
देश के लगभग सभी बैंक अपने ग्राहकों को अलग-अलग तरह के क्रेडिट कार्ड ऑफर करते हैं। इनमें लाइफटाइम फ्री क्रेडिट कार्ड, ट्रैवल क्रेडिट कार्ड, बिजनेस क्रेडिट कार्ड और कैशबैक क्रेडिट कार्ड शामिल हैं। इन सभी कार्डों में ग्राहक के लिए एक निश्चित क्रेडिट लिमिट तय होती है। ग्राहक इस लिमिट के भीतर खर्च कर सकता है और बाद में उस खर्च का भुगतान करता है।
ऐसे में सबसे बड़ा सवाल यह है कि कार्ड से खर्च किया जाने वाला पैसा आखिर आता कहां से है। दरअसल क्रेडिट कार्ड एक तरह का पेमेंट कार्ड है, जिसे बैंक या वित्तीय संस्था अपने ग्राहक को जारी करती है। इसमें ग्राहक के लिए क्रेडिट लिमिट तय होती है। कार्ड में दिखाई देने वाली उपलब्ध रकम ग्राहक की अपनी रकम नहीं होती। यह बैंक या संबंधित वित्तीय संस्था की ओर से उपलब्ध कराया गया क्रेडिट होता है, जिसे ग्राहक अपने खर्च के लिए इस्तेमाल करता है और बाद में तय समय के भीतर वापस करता है।
क्रेडिट लिमिट कैसे काम करती है?
क्रेडिट कार्ड में बैंक की ओर से एक क्रेडिट लिमिट तय होती है। यह लिमिट बताती है कि ग्राहक एक समय में कार्ड के जरिए अधिकतम कितनी रकम खर्च कर सकता है। समय के साथ बैंक ग्राहक की प्रोफाइल और भुगतान इतिहास को देखते हुए इस लिमिट को बढ़ाने की सुविधा भी दे सकता है।
कार्ड से खर्च करने के बाद ग्राहक को उस राशि का भुगतान निर्धारित समय यानी ड्यू डेट से पहले करना होता है। यदि ग्राहक समय पर भुगतान करता है तो बकाया राशि पर लगने वाले ब्याज से बच सकता है। हालांकि, समय पर भुगतान नहीं करने की स्थिति में बकाया राशि पर ब्याज लग सकता है। इसलिए क्रेडिट कार्ड का इस्तेमाल करते समय उपलब्ध लिमिट को अपनी वास्तविक आय समझना सही नहीं है। कार्ड से खर्च किया गया पैसा बाद में चुकाना पड़ता है।
समय पर बिल नहीं चुकाने पर क्या होगा?
क्रेडिट कार्ड का बिल ड्यू डेट से पहले भरना जरूरी होता है। समय पर भुगतान करने से ग्राहक बकाया पर लगने वाले भारी ब्याज से बच सकता है। साथ ही उसका भुगतान इतिहास भी बेहतर बना रह सकता है, जिससे क्रेडिट स्कोर पर सकारात्मक असर पड़ता है। अगर ग्राहक तय समय पर बिल नहीं चुका पाता है, तो बकाया राशि पर ब्याज लगाया जा सकता है। यानी कार्ड से खरीदारी करने के बाद केवल खर्च की गई रकम ही नहीं, बल्कि भुगतान में देरी होने पर ब्याज का अतिरिक्त बोझ भी पड़ सकता है। रिपोर्ट के अनुसार, संबंधित बैंक या वित्तीय संस्था क्रेडिट कार्ड की बकाया राशि पर 3 प्रतिशत से लेकर 4 प्रतिशत तक प्रति महीने ब्याज वसूल सकती है। यह ब्याज सालाना आधार पर 30 से 45 प्रतिशत तक हो सकता है।
ग्रेस पीरियड का भी मिलता है फायदा
बैंक अपने-अपने क्रेडिट कार्ड के लिए अलग-अलग ड्यू डेट तय करते हैं। यदि ग्राहक ड्यू डेट से पहले या उसी समय भुगतान करने में सक्षम नहीं है, तो RBI के नियमों के तहत उसे ग्रेस पीरियड की सुविधा मिलती है।
इस ग्रेस पीरियड में करीब दो से तीन दिनों का अतिरिक्त समय मिल सकता है। इस अवधि में ग्राहक को अपने क्रेडिट कार्ड की बकाया राशि जमा करनी होती है। अगर ग्राहक इस अतिरिक्त अवधि के बाद भी बकाया राशि जमा नहीं करता है, तो उसे ब्याज देना पड़ सकता है। इसलिए क्रेडिट कार्ड का इस्तेमाल करते समय बिल की ड्यू डेट और भुगतान की समयसीमा पर नजर रखना जरूरी है। समय पर भुगतान करने से ब्याज के अतिरिक्त बोझ से बचने में मदद मिलती है।